


🔥 Les essentiels de cette actualité
- La BCE relève son taux directeur à 2,25 %, une première depuis 2023, en réponse directe à une inflation atteignant 3,2 % en mai dans la zone euro.
- Pourquoi l’accord américano-iranien sur le détroit d’Ormuz n’a-t-il pas suffi à freiner la pression inflationniste en Europe ?
- La zone euro subit un choc exogène issu d’un conflit moyen-oriental dont elle ne tient aucun levier diplomatique ni énergétique.
- Jusqu’où la BCE devra-t-elle resserrer sa politique monétaire si l’inflation reste durablement au-dessus de sa cible de 2 % ?
La Banque centrale européenne a relevé son taux de dépôt de 25 points de base, le portant à 2,25 %, pour la première fois depuis 2023. Ce geste, en apparence technique, est en réalité le symptôme d’une vulnérabilité structurelle que les capitales européennes préféraient ne pas voir en face : la dépendance du continent à des routes énergétiques dont la sécurité ne dépend pas de lui.
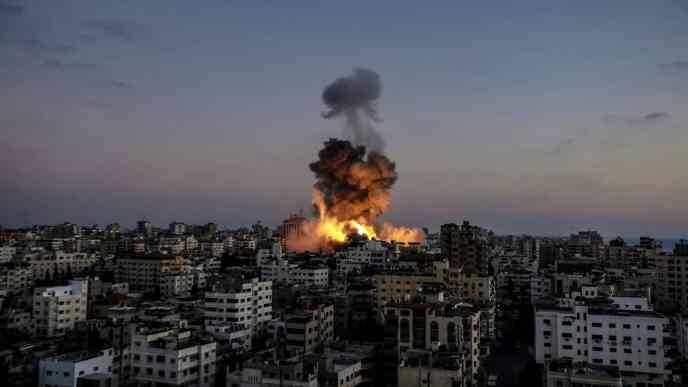
L’inflation dans la zone euro a atteint 3,2 % en mai, contre 3,0 % en avril. Le moteur de cette hausse est connu : le conflit au Moyen-Orient a perturbé les flux énergétiques, alimenté la flambée des prix et déclenché une mécanique inflationniste qui se propage désormais aux salaires et aux prix à la production. L’accord américano-iranien sur le détroit d’Ormuz, aussi attendu soit-il, n’a pas suffi à inverser la trajectoire. Les marchés l’ont partiellement intégré. Les banquiers centraux, eux, restent prudents.
« Des coûts énergétiques plus élevés vont probablement rester avec nous plus longtemps que beaucoup ne l’avaient espéré. Même avec le cadre de paix américano-iranien qui vient d’être annoncé, les dommages au Moyen-Orient ne peuvent pas être réparés du jour au lendemain. »

Ces mots de Peter Kazimir, membre du Conseil des gouverneurs de la BCE, résument avec une clarté inhabituelle, pour le langage de la banque centrale, la nature du problème. Il ne s’agit pas d’un choc transitoire qui se résoudra mécaniquement avec la signature d’un accord diplomatique. Il s’agit d’une perturbation profonde des chaînes d’approvisionnement énergétiques, dont les effets se diffusent à travers l’économie réelle sur des mois, voire des trimestres.
Un accord de paix ne referme pas une blessure économique
C’est précisément ce que souligne Gabriel Makhlouf, gouverneur de la Banque centrale d’Irlande et également membre du Conseil des gouverneurs de la BCE : « Une fin du conflit ne signifie pas nécessairement une fin immédiate du choc. La hausse des taux de la semaine dernière était nécessaire pour empêcher l’inflation temporaire tirée par l’énergie de s’ancrer dans les anticipations salariales et de prix. » La distinction est importante. Ce que les banquiers centraux craignent, ce n’est pas uniquement la hausse des prix de l’énergie en elle-même, mais la contagion de cette hausse aux comportements des agents économiques. Une fois que les entreprises intègrent durablement des coûts élevés dans leurs prix et que les travailleurs négocient des hausses de salaire en conséquence, l’inflation cesse d’être un phénomène externe pour devenir endogène. C’est précisément ce scénario que la BCE cherche à prévenir.
L’économiste de JP Morgan Greg Fuzesi a été direct : l’accord américano-iranien n’a pas « réduit très significativement la pression à hausser les taux ». Autrement dit, la diplomatie a ses effets sur les marchés pétroliers, mais la mécanique inflationniste, une fois enclenchée, obéit à sa propre temporalité. La BCE ne peut pas attendre que le détroit d’Ormuz retrouve sa fluidité normale pour constater que les prix se stabilisent d’eux-mêmes.
Ce qui frappe dans cette séquence, c’est l’asymétrie des horizons temporels. La décision américaine de négocier avec Téhéran produit des effets symboliques et partiellement financiers quasi immédiats. Les prix du pétrole ont réagi à la baisse à l’annonce de l’accord. Mais les effets réels sur l’économie européenne, eux, s’étendent sur une durée bien plus longue. Les contrats énergétiques, les stratégies de prix des entreprises, les cycles de négociation salariale : tout cela est inertiel. La BCE est condamnée à agir sur le temps long, avec des instruments qui ne peuvent pas annuler les effets d’un choc géopolitique dont elle n’a pas eu la maîtrise.
La BCE face à une contrainte qu’elle n’a pas choisie
La zone euro se retrouve ainsi dans une position inconfortable : contrainte de durcir sa politique monétaire non pas en raison d’une surchauffe de sa propre économie, mais en réponse à un choc exogène issu d’un conflit dans lequel elle n’est pas partie prenante. La hausse des taux va mécaniquement peser sur l’investissement, le crédit aux entreprises et l’accès au logement. Ce sont des coûts réels, supportés par les ménages et les entrepreneurs européens, en conséquence directe d’une instabilité régionale dont la gestion échappe aux décideurs européens.
Cette situation met en lumière une tension que les institutions européennes ont longtemps préféré minimiser : l’intégration économique de la zone euro homogénéise les politiques monétaires, mais elle n’homogénéise ni les expositions géopolitiques ni les capacités d’influence sur les marchés énergétiques mondiaux. La BCE dispose d’un seul instrument pour répondre à des chocs de nature très différente, selon les États membres et selon l’origine des perturbations.
La question qui reste ouverte, au-delà de la prochaine décision de taux, est celle de la durée. Combien de temps l’économie européenne devra-t-elle absorber les conséquences d’un conflit dont elle ne maîtrise pas les leviers ? Et jusqu’où la BCE est-elle prête à resserrer sa politique monétaire si l’inflation devait rester au-dessus de sa cible de 2 % au-delà de l’horizon que ses modèles anticipent aujourd’hui ? Derrière le langage technique des banques centrales, une réalité politique apparaît : l’Europe paie, par le crédit, le logement et l’investissement, le prix d’une dépendance énergétique qu’elle n’a jamais voulu regarder en face.
IMPORTANT - À lire
La BCE relève ses taux, l'Europe subit. Mais derrière chaque décision de Francfort, il y a une géopolitique que peu analysent vraiment. C'est exactement ce que décrypte notre revue chaque mois.
Analyses de fond, contextes oubliés, enjeux de puissance : notre revue papier mensuelle va plus loin que l'actualité. Abonnez-vous et recevez le prochain numéro chez vous.

Source : oilprice.com





Participez au débat, et partagez votre opinion !
Faites avancer la discussion en donnant votre avis à la communauté.